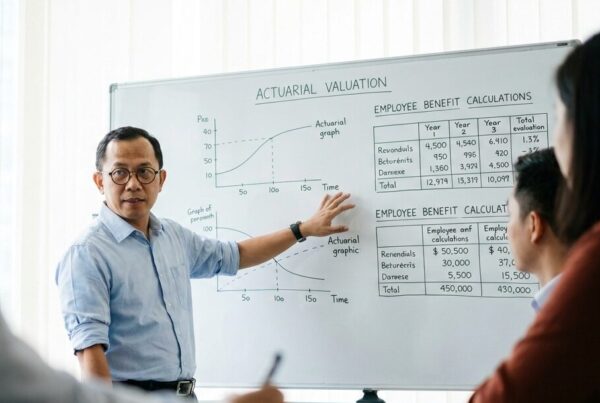
Bagi Anda yang baru mengenal industri asuransi, istilah Appointed Actuary mungkin terdengar formal dan teknis. Padahal, peran ini adalah salah satu posisi paling krusial dalam menjaga kesehatan finansial sebuah perusahaan asuransi.
Apa Itu Appointed Actuary?
Appointed Actuary adalah aktuaris bersertifikat yang secara resmi ditunjuk oleh perusahaan asuransi dan diakui regulator untuk bertanggung jawab atas kecukupan cadangan teknis, kesehatan solvabilitas, serta kewajaran asumsi aktuaria yang digunakan perusahaan. Di Indonesia, penunjukan ini umumnya memerlukan persetujuan atau pelaporan kepada OJK, dan pemegang posisi ini biasanya harus memiliki gelar profesi aktuaris yang diakui, seperti Fellow dari Persatuan Aktuaris Indonesia (FSAI).
Tanggung Jawab Utama Appointed Actuary
Beberapa tanggung jawab kunci yang diemban Appointed Actuary meliputi:
- Menghitung dan memastikan kecukupan cadangan teknis (cadangan premi, cadangan klaim) sesuai profil risiko produk yang dipasarkan.
- Mengevaluasi tingkat solvabilitas perusahaan (RBC) secara berkala dan melaporkan potensi risiko kepada manajemen dan regulator.
- Memberikan opini profesional mengenai desain produk baru sebelum diluncurkan ke pasar, termasuk kewajaran struktur premi.
- Menyusun laporan aktuaria tahunan yang menjadi salah satu dasar penilaian kesehatan perusahaan oleh OJK.
Kenapa Posisi Ini Harus “Independen” secara Profesional?
Meski berstatus karyawan atau konsultan yang ditunjuk perusahaan, Appointed Actuary memiliki kewajiban etika profesi untuk bersikap objektif — bahkan ketika temuannya bertentangan dengan kepentingan jangka pendek manajemen. Sebagai contoh, jika Appointed Actuary menemukan bahwa cadangan klaim perusahaan tidak mencukupi, ia berkewajiban melaporkan temuan ini secara transparan, meski hal tersebut berarti perusahaan harus menambah pencadangan yang menekan laba tahun berjalan.
Studi Kasus: Peringatan Dini dari Appointed Actuary
Pada sebuah perusahaan asuransi kesehatan menengah, Appointed Actuary mendeteksi tren kenaikan klaim rawat inap yang jauh lebih cepat dari asumsi awal — rata-rata kenaikan klaim tahunan mencapai 22%, sementara asumsi pricing produk hanya mengasumsikan kenaikan 14% per tahun. Appointed Actuary segera melaporkan temuan ini kepada direksi, merekomendasikan penyesuaian premi pada perpanjangan polis berikutnya serta peninjauan ulang desain manfaat produk.
Berkat peringatan dini ini, perusahaan sempat menyesuaikan strategi pricing sebelum rasio klaim benar-benar membebani solvabilitas perusahaan secara signifikan — sebuah contoh nyata bagaimana peran Appointed Actuary jauh lebih strategis dibanding sekadar “menghitung angka” di belakang layar.
Kesimpulan
Appointed Actuary berperan sebagai penjaga gawang finansial di perusahaan asuransi — memastikan bisnis tetap sehat secara aktuaria sekaligus melindungi kepentingan jangka panjang pemegang polis. Bagi perusahaan asuransi, memilih Appointed Actuary yang kompeten dan berintegritas bukan sekadar kepatuhan regulasi, melainkan investasi penting bagi keberlangsungan bisnis.