PSAK 74 adalah standar akuntansi Indonesia yang mengadopsi kerangka IFRS 17, dirancang untuk mengubah cara perusahaan asuransi mencatat dan melaporkan kontrak asuransi di laporan keuangan. Bagi praktisi finance yang terbiasa dengan PSAK 62 (standar sebelumnya), PSAK 74 membawa perubahan yang cukup mendasar, bukan sekadar penyesuaian kecil.
Kenapa PSAK 74 Diperlukan?
Standar lama, PSAK 62, dianggap kurang konsisten dalam mengukur kewajiban kontrak asuransi antarperusahaan bahkan antarnegara, sehingga menyulitkan investor dan regulator membandingkan kesehatan keuangan perusahaan asuransi secara apel-ke-apel. PSAK 74 hadir untuk menyeragamkan pendekatan pengukuran ini menggunakan basis yang lebih mencerminkan nilai ekonomis sesungguhnya dari kontrak asuransi.
Tiga Pendekatan Pengukuran dalam PSAK 74
PSAK 74 mengenalkan tiga model pengukuran utama:
- General Measurement Model (GMM) — model umum untuk sebagian besar kontrak asuransi jangka panjang, menghitung kewajiban berdasarkan estimasi arus kas masa depan, penyesuaian risiko, dan margin jasa kontraktual (CSM).
- Premium Allocation Approach (PAA) — pendekatan yang lebih sederhana, umumnya dipakai untuk kontrak jangka pendek seperti asuransi kesehatan atau kerugian tahunan.
- Variable Fee Approach (VFA) — untuk kontrak dengan fitur partisipasi langsung, seperti sebagian produk unit link.
Studi Kasus: Perusahaan Asuransi Jiwa Menengah
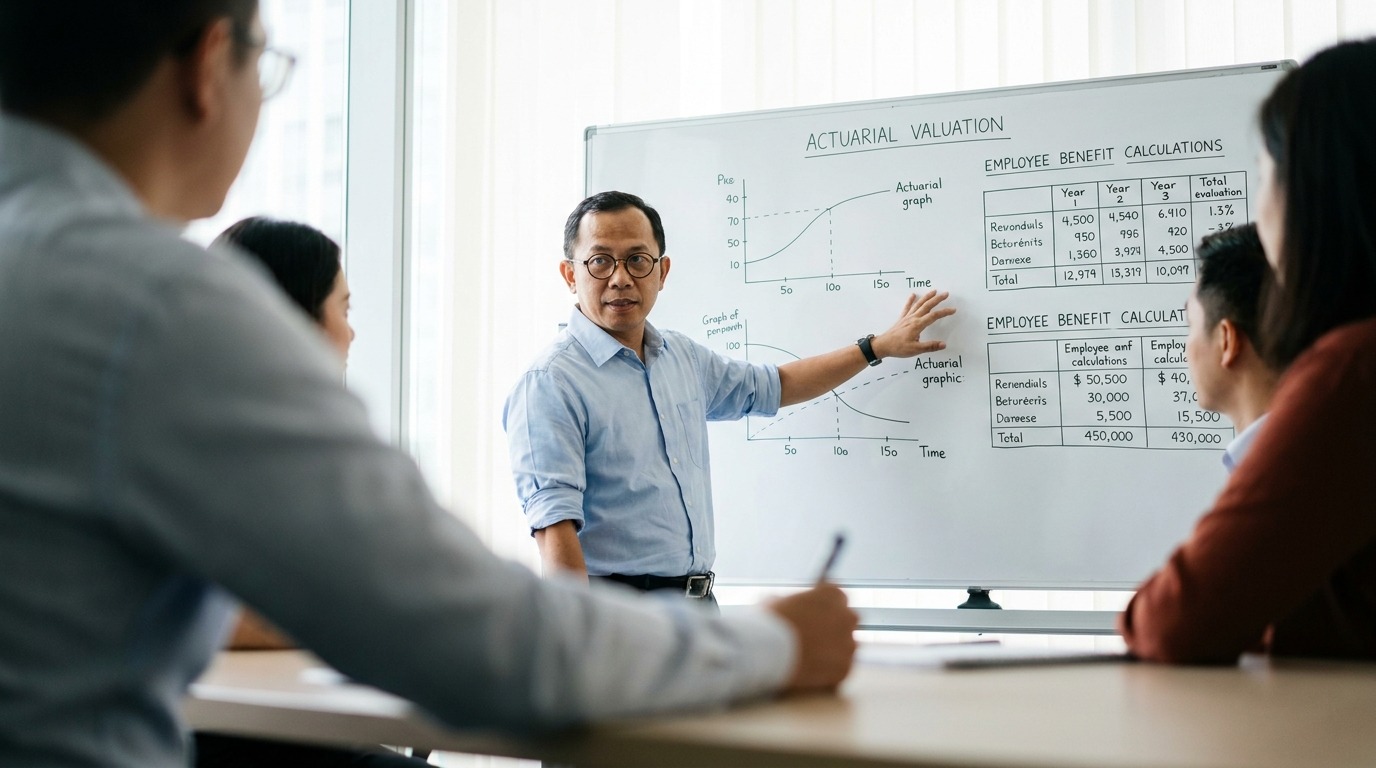
Suatu Perusahaan Asuransi bernama Insurance xxx, perusahaan asuransi jiwa dengan portofolio produk tradisional dan unit link, perlu memilah kontraknya sebelum menerapkan PSAK 74. Tim aktuaria dan finance perusahaan bekerja sama memetakan produk mana yang memenuhi kriteria PAA (misalnya produk asuransi kecelakaan tahunan) dan mana yang wajib memakai GMM (produk asuransi jiwa seumur hidup dengan jangka waktu puluhan tahun).
Hasil pemetaan ini penting karena berdampak langsung pada laba yang dilaporkan. Di bawah PSAK 62, sebagian keuntungan produk jangka panjang bisa diakui lebih cepat. Di bawah PSAK 74 dengan model GMM, keuntungan tersebut (dicatat sebagai Contractual Service Margin/CSM) baru diakui secara bertahap sepanjang periode kontrak berjalan — sehingga laporan laba rugi tahun pertama bisa terlihat lebih rendah dibanding sebelumnya, meski secara ekonomi bisnis tidak ada yang berubah.
Dampak bagi Manajemen dan Investor
Perubahan pengakuan laba ini sering mengejutkan direksi yang belum familier dengan PSAK 74 — laba yang terlihat “turun” bukan berarti kinerja bisnis memburuk, melainkan perbedaan waktu pengakuan akuntansi. Karena itu, komunikasi yang jelas dari tim aktuaria dan finance kepada direksi dan pemegang saham menjadi krusial sebelum laporan keuangan pertama di bawah PSAK 74 dipublikasikan.
Kesimpulan
PSAK 74 bukan sekadar perubahan format laporan, melainkan perubahan filosofi pengukuran kontrak asuransi secara menyeluruh. Perusahaan yang mempersiapkan transisi ini jauh-jauh hari — dengan pemetaan produk, pemilihan model pengukuran yang tepat, dan simulasi dampak terhadap laba — akan jauh lebih siap dibanding yang menunggu hingga tenggat waktu penerapan semakin dekat. Karena jadwal efektif dan ketentuan teknis dapat diperbarui oleh DSAK IAI dan OJK, perusahaan disarankan selalu mengecek ketentuan resmi terbaru atau berkonsultasi dengan aktuaris dan auditor sebelum menetapkan kebijakan akuntansi final.